Nous ne sommes pas assureurs, mais nous sommes souvent appelés après un cambriolage, quand la question de l'indemnisation se pose. Voici ce que nous constatons le plus souvent. Seul votre contrat fait foi : relisez-le et interrogez votre assureur en cas de doute.
1. La clause « moyens de protection »
La plupart des contrats multirisques habitation comportent une rubrique décrivant les protections minimales attendues. On y trouve typiquement :
- une porte d'entrée équipée d'une serrure de sûreté, parfois d'une serrure multipoints ;
- un cylindre ou une serrure certifiés A2P (souvent 1 ou 2 étoiles, parfois 3) ;
- des volets ou barreaux pour les fenêtres accessibles, en rez-de-chaussée notamment ;
- parfois une porte blindée certifiée (BP1, BP2, BP3) au-delà d'un certain capital assuré.
Si ces protections ne sont pas en place, l'assureur peut réduire l'indemnisation, voire la refuser.
2. Ce que signifie vraiment « A2P »
La certification A2P, délivrée par le CNPP, garantit un temps minimum de résistance à l'effraction : environ 5 minutes pour 1 étoile, 10 pour 2 étoiles et 15 pour 3 étoiles. Attention : elle peut concerner le cylindre seul, la serrure ou le bloc-porte. Un cylindre A2P sur une serrure non certifiée ne répond pas forcément à une exigence de « serrure A2P ». Le détail est dans notre guide comment choisir sa serrure de sécurité.
3. Prouver l'effraction
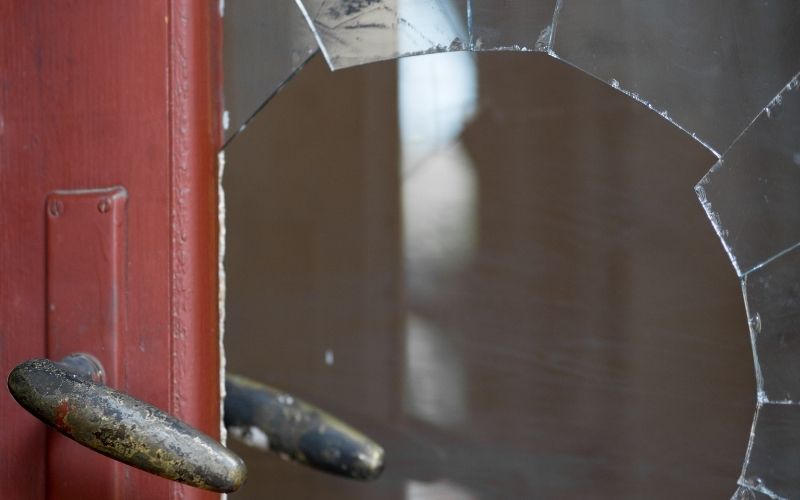
La plupart des contrats n'indemnisent le vol que s'il y a effraction, escalade ou usage de fausses clés. Sans trace, l'indemnisation est souvent compliquée. D'où l'importance :
- de photographier les dégâts avant toute réparation ;
- de déposer plainte rapidement ;
- de conserver la facture détaillée du serrurier, qui décrit l'état de la porte et de la serrure.
4. Les négligences qui posent problème
- une porte simplement claquée et non fermée à clé ;
- une fenêtre laissée ouverte en votre absence ;
- des clés cachées à l'extérieur et utilisées par le cambrioleur ;
- une serrure non changée après une perte ou un vol de clés signalé.
5. Garder les bons justificatifs
Conservez les factures d'installation de votre serrure et de votre cylindre, ainsi que les certificats A2P et la carte de propriété. En cas de sinistre, c'est la preuve que votre porte respectait les exigences du contrat. Toutes nos poses donnent lieu à une facture détaillée mentionnant la marque, le modèle et la certification.